บัญชี
การบริหารกระแสเงินสดสำหรับ SME ไทย
การบริหารกระแสเงินสดสำหรับ SME ไทย: ทำไมจึงสำคัญ ปัญหากระแสเงินสดที่พบบ่อย และกลยุทธ์ที่ใช้ได้จริงเพื่อรักษาสภาพคล่องของธุรกิจ
อ่าน 4 นาที
บริการบริหารเจ้าหนี้การค้า (AP) และลูกหนี้การค้า (AR) สำหรับบริษัทที่มีใบแจ้งหนี้จากผู้ขายและถึงลูกค้าตั้งแต่ 10 ถึง 40 ใบขึ้นไปต่อเดือน เราดูแลภาษีหัก ณ ที่จ่าย (WHT) ระบบ e-Withholding Tax (e-WHT) ภาษีมูลค่าเพิ่ม (VAT) แบบนำส่งแทนตาม ภ.พ.36 และการติดตามหนี้ค้างชำระ ทีมของคุณจึงไม่ต้องไล่ตามเอกสารทุกเดือนอีกต่อไป
FAP
ผู้สอบบัญชีรับอนุญาต
DFK
เครือข่ายระหว่างประเทศ
200+
ลูกค้าที่ให้บริการ
1 วัน
ระยะเวลาตอบกลับ
สิ่งที่คุณจะได้รับ
ออกใบกำกับภาษีมูลค่าเพิ่ม ณ จุดความรับผิดในการเสียภาษี (Tax Point) ที่ถูกต้องตามประมวลรัษฎากร มาตรา 78 และ 78/1 ลูกค้าของคุณจึงใช้ภาษีซื้อได้โดยไม่มีข้อสงสัย
ขั้นตอนการติดตามที่ชัดเจนตั้งแต่การแจ้งเตือนไปจนถึงหนังสือทวงถามอย่างเป็นทางการ ยอดค้างชำระจึงได้รับการติดตามตามกำหนดก่อนกลายเป็นหนี้สูญ
กำหนดตารางการจ่ายเงินเพื่อรักษาเงินสดของคุณโดยยังเคารพเงื่อนไขของผู้ขาย คำนวณภาษีหัก ณ ที่จ่ายทุกรายการ และยื่นภายในวันที่ 7 (แบบกระดาษ) หรือวันที่ 15 (ยื่นออนไลน์) ของเดือนถัดไป
ประมาณการแบบต่อเนื่องที่สร้างจากรอบเจ้าหนี้และลูกหนี้จริงของคุณ คุณจึงรู้สถานะเงินสดล่วงหน้า 30–60 วัน
2015
ดำเนินงานในกรุงเทพฯ ตั้งแต่ปี
200+
ลูกค้า SME ที่ใช้บริการอยู่
DFK
บริษัทสมาชิก DFK International
2015
ดำเนินงานในกรุงเทพฯ ตั้งแต่ปี
200+
ลูกค้า SME ที่ใช้บริการอยู่
DFK
บริษัทสมาชิก DFK International
ขั้นตอนการทำงาน
ขั้นตอนชัดเจนและเป็นระบบตั้งแต่ต้นจนจบ
เราทบทวนวิธีการทำงานในปัจจุบันของคุณ ค้นหาช่องโหว่ด้านภาษีหัก ณ ที่จ่ายและปัญหาจังหวะเวลาการออกใบแจ้งหนี้ และตั้งค่าข้อมูลผู้ขายและลูกค้าพร้อมเงื่อนไขการชำระเงินและสถานะตามอนุสัญญาภาษี
เรารับใบแจ้งหนี้จากผู้ขาย ตรวจสอบค่าใช้จ่าย คำนวณภาษีหัก ณ ที่จ่าย (ภ.ง.ด.3, ภ.ง.ด.53 หรือ ภ.ง.ด.54 พร้อมตรวจสอบอนุสัญญาภาษี) เตรียมการจ่ายเงิน ออกหนังสือรับรองการหักภาษี ณ ที่จ่าย และปรับปรุงรายงานอายุเจ้าหนี้
เราออกใบกำกับภาษี ณ จุดความรับผิดในการเสียภาษีที่ถูกต้อง ติดตามพฤติกรรมการชำระเงินของลูกค้า และปรับปรุงรายงานอายุลูกหนี้ให้เป็นปัจจุบัน
เราติดตามบัญชีค้างชำระ ส่งหนังสือทวงถามอย่างเป็นทางการเมื่อค้าง 60–90 วัน และแจ้งลูกหนี้ที่ค้างเกิน 18 เดือนเพื่อพิจารณาทางกฎหมาย
เราทบทวนอายุลูกหนี้และจัดเตรียมเอกสารตามมาตรา 65 ตรี สำหรับบัญชีที่อาจต้องตัดจำหน่ายเป็นหนี้สูญ
ราคาโปร่งใส
ราคาขึ้นกับจำนวนใบแจ้งหนี้ AP + AR รวมต่อเดือน หากเกินขอบเขตของระดับราคาจะมีการเสนอราคาใหม่ในการปิดบัญชีเดือนถัดไป
| ระดับ / รูปแบบ | สิ่งที่รวมอยู่ | ค่าธรรมเนียมราชการ / บุคคลภายนอก | ค่าบริการ Plizz |
|---|---|---|---|
| ไม่เกิน 10 ใบแจ้งหนี้ | เป็นผู้ประสานงานกับผู้ขาย / ลูกค้า ติดตามเก็บเงินและชำระเงิน นับจำนวนใบแจ้งหนี้ AP + AR รวมกัน | ไม่มี | THB 5,900 / เดือน |
| ไม่เกิน 20 ใบแจ้งหนี้นิยมมากที่สุด | เป็นผู้ประสานงานกับผู้ขาย / ลูกค้า ติดตามเก็บเงินและชำระเงิน | ไม่มี | THB 9,900 / เดือน |
| ไม่เกิน 40 ใบแจ้งหนี้ | เป็นผู้ประสานงานกับผู้ขาย / ลูกค้า ติดตามเก็บเงินและชำระเงิน | ไม่มี | THB 15,900 / เดือน |
| มากกว่า 40 ใบแจ้งหนี้ | ออกแบบเฉพาะสำหรับปริมาณใบแจ้งหนี้จำนวนมาก | ไม่มี | ตามใบเสนอราคา เหตุผลที่ต้องเสนอราคาเฉพาะราย:> 40 ใบแจ้งหนี้ / เดือน |
ไม่เกิน 10 ใบแจ้งหนี้
เป็นผู้ประสานงานกับผู้ขาย / ลูกค้า ติดตามเก็บเงินและชำระเงิน นับจำนวนใบแจ้งหนี้ AP + AR รวมกัน
ไม่เกิน 20 ใบแจ้งหนี้
เป็นผู้ประสานงานกับผู้ขาย / ลูกค้า ติดตามเก็บเงินและชำระเงิน
ไม่เกิน 40 ใบแจ้งหนี้
เป็นผู้ประสานงานกับผู้ขาย / ลูกค้า ติดตามเก็บเงินและชำระเงิน
มากกว่า 40 ใบแจ้งหนี้
ออกแบบเฉพาะสำหรับปริมาณใบแจ้งหนี้จำนวนมาก
เหตุผลที่ต้องเสนอราคาเฉพาะราย:> 40 ใบแจ้งหนี้ / เดือน
หมายเหตุเรื่องราคา
สร้างใบเสนอราคาของคุณ: Plizz ยืนยันภายใน 1 วันทำการ
ประมาณการนี้ยังไม่รวมภาษีมูลค่าเพิ่ม 7% และค่าธรรมเนียมราชการ Plizz จะยืนยันใบเสนอราคาฉบับสุดท้ายภายใน 1 วันทำการ
เปรียบเทียบทางเลือกของคุณ
ช่องโหว่ด้านการปฏิบัติตามกฎหมายห้าประการที่มักปรากฏตอนตรวจสอบบัญชี Plizz ดูแลครบทั้งห้าเป็นมาตรฐาน
| ประเด็น | งานธุรการภายใน / สเปรดชีต | นักบัญชีฟรีแลนซ์ | Plizz |
|---|---|---|---|
| อัตรา e-WHT ที่ลดลง | ไม่น่าจะได้ใช้: การตั้งค่ากับธนาคารต้องมีผู้แนะนำ | แทบไม่มีให้บริการ | ได้: รวมการตั้งค่ากับธนาคารไว้ในขั้นตอนเริ่มต้นใช้บริการ |
| VAT แบบนำส่งแทนตาม ภ.พ.36 สำหรับใบแจ้งหนี้จากต่างประเทศ | มักตกหล่น | มักตกหล่น | ตรวจสอบทุกใบแจ้งหนี้จากผู้ขายต่างประเทศ |
| หนังสือรับรองถิ่นที่อยู่ทางภาษีเพื่อใช้อัตราตามอนุสัญญา (ภ.ง.ด.54) | แทบไม่ได้ขอเก็บไว้ | แทบไม่มีให้บริการ | ขอจากผู้ขายแต่ละรายก่อนชำระเงิน |
| ติดตามอายุความ (ป.พ.พ. มาตรา 193/34) | ไม่ได้ติดตาม | ไม่ได้ติดตาม | แจ้งเตือนเมื่อครบ 18 เดือน และส่งหนังสือทวงถามอย่างเป็นทางการก่อนครบกำหนด |
| แฟ้มหนี้สูญ (กฎกระทรวง ฉบับที่ 186) | ทำเป็นครั้งคราว ไม่หนักแน่นพอเมื่อตรวจสอบ | ทำเป็นครั้งคราว | ทบทวนรายไตรมาส จัดทำแฟ้มตามมาตรฐานประมวลรัษฎากร |
| การส่งต่อข้อพิพาททางการค้า | ต้องจ้างสำนักงานกฎหมายแยก | ไม่มีให้บริการ | ส่งต่อให้ Narai Partners สำนักงานกฎหมายของ Plizz Group |
| ค่าใช้จ่ายรายเดือน | เวลาของพนักงาน (ส่วนหนึ่งของเงินเดือน) | ต่ำ (รวมอยู่ในค่าทำบัญชี) | THB 5,900–15,900 ตามปริมาณงาน |
ทำไมจึงสำคัญ
การติดตามอย่างสม่ำเสมอช่วยลดระยะเวลาเก็บหนี้เฉลี่ย (DSO) หรือเวลาเฉลี่ยที่ลูกค้าใช้ในการชำระเงิน ใบแจ้งหนี้จึงกลายเป็นเงินสดได้เร็วขึ้น
การดำเนินการกับบัญชีค้างชำระตั้งแต่เนิ่นๆ ทำให้หนี้ที่เก็บไม่ได้มีน้อยลง
หักภาษี ณ ที่จ่ายถูกต้องทุกการจ่ายเงินให้ผู้ขาย และมีใบกำกับภาษีที่ถูกต้องสำหรับทุกการขาย การตรวจสอบบัญชีจึงไม่มีเรื่องให้ประหลาดใจ
ประมาณการล่วงหน้า 30–60 วันแบบต่อเนื่องจากข้อมูลเจ้าหนี้และลูกหนี้จริง คุณจึงวางแผนการใช้จ่ายและหลีกเลี่ยงการขาดสภาพคล่องได้
บริการนี้เหมาะกับใคร
บริการ AP และ AR โดยเฉพาะมักเหมาะสมหากบริษัทของคุณตรงกับข้อใดข้อหนึ่งต่อไปนี้
SME ที่บริหารโดยชาวต่างชาติ รายได้ THB 5–20 ล้าน พนักงาน 5–25 คน และมีใบแจ้งหนี้ 10–40 ใบต่อเดือน
ที่ปริมาณงานระดับนี้ การทำบัญชีแบบฟรีแลนซ์เริ่มรับไม่ไหว การคำนวณภาษีหัก ณ ที่จ่ายด้วยมือสำหรับผู้ขายแต่ละราย การติดตามใบแจ้งหนี้ค้างชำระด้วยมือ และกำหนดเวลาออกใบกำกับภาษี ใช้เวลาหลายชั่วโมงต่อเดือนและก่อให้เกิดข้อผิดพลาดที่ปรากฏในการตรวจสอบบัญชีครั้งถัดไป
บริษัทบริการแบบ B2B รายได้ THB 20–50 ล้าน ที่ขายด้วยเครดิต 30 หรือ 60 วัน
หากไม่มีการติดตามหนี้อย่างสม่ำเสมอ ลูกหนี้ค้างชำระจะสะสมอย่างเงียบๆ และตรึงเงินสดที่คุณต้องใช้ดำเนินธุรกิจ ทุกเดือนที่ไม่มีการติดตามอย่างเป็นทางการทำให้อายุความฟ้องร้องใกล้เข้ามา
บริษัทเทคโนโลยีและเอเจนซีที่จ่ายค่า Google Ads, AWS, Meta หรือที่ปรึกษาต่างประเทศทุกเดือน
การจ่ายเงินไปต่างประเทศแต่ละรายการอาจต้องหักภาษี ณ ที่จ่ายด้วยแบบ ภ.ง.ด.54 พร้อมตรวจสอบอนุสัญญาภาษี รวมถึง VAT แบบนำส่งแทนตาม ภ.พ.36 ทีมภายในมักพลาดอย่างใดอย่างหนึ่ง ทำให้เสียเครดิตภาษีซื้อหรือหักภาษีผิดจำนวน
บริษัทลูกของกลุ่มต่างประเทศ รายได้ THB 20–100 ล้าน ที่มีปฏิทินปิดบัญชีของกลุ่ม
เจ้าหนี้และลูกหนี้ต้องกระทบยอดกับบัญชีย่อยของกลุ่มภายในวันที่ 5 ถึงวันที่ 10 ของเดือนถัดไป ซึ่งต้องอาศัยกระบวนการที่เป็นระบบที่นักบัญชีฟรีแลนซ์แทบไม่มีให้
บริษัทที่เตรียมระดมทุนหรือเตรียมตรวจสอบบัญชี
นักลงทุนและผู้สอบบัญชีขอรายงานอายุหนี้ที่ถูกต้อง หนังสือรับรองการหักภาษี ณ ที่จ่าย และบันทึกหนี้สูญตามมาตรา 65 ตรี ย้อนหลัง 24 เดือนขึ้นไป เอกสารที่ขาดหายทำให้การทำ Due Diligence ล่าช้า
ผู้ประสานงาน Plizz ของคุณ
หุ้นส่วนฝ่ายภาษี
กฎหมายบัญชีและภาษีไทย การขอคืนภาษีกับกรมสรรพากร และงาน BOI ที่เกี่ยวข้องกับกระทรวงพาณิชย์
ทำไมต้อง Plizz
บริการบริหารเจ้าหนี้และลูกหนี้การค้าให้บริการโดยบริษัท พลีซซ์ (ประเทศไทย) จำกัด บริษัทสมาชิกในประเทศไทยของ DFK International เครือข่ายด้านบัญชีและที่ปรึกษาในกว่า 85 ประเทศ Plizz ก่อตั้งในปี 2015 โดยอดีต CFO สองท่าน และดูแลลูกค้า SME ที่ใช้บริการอยู่กว่า 200 ราย
Benoît
Jérôme
Nantida
Jeerapak
Supanut
Ornjira
Pawinee
Onarnong
ประมวลรัษฎากร มาตรา 78 และ 78/1 กำหนดให้ออกใบกำกับภาษี ณ จุดความรับผิดในการเสียภาษี ไม่ใช่อีก 15 วันต่อมา ใบกำกับภาษีที่ออกล่าช้าทำให้ภาษีซื้อของลูกค้าคุณมีความเสี่ยง เราออกใบกำกับภาษีทุกใบตรงเวลา
การจ่ายเงินผ่าน e-WHT ได้อัตราที่ลดลงเหลือ 1% ตลอดระยะเวลาของโครงการ และธนาคารนำส่งภาษีหัก ณ ที่จ่ายแทนคุณ จึงมีหนังสือรับรองและแบบที่ต้องจัดทำน้อยลง เราดูแลการตั้งค่ากับธนาคารและรอบการจ่ายเงินรายเดือน
ภ.ง.ด.54 พร้อมตรวจสอบอนุสัญญาภาษี VAT แบบนำส่งแทนตาม ภ.พ.36 และเอกสารที่ธนาคารขอสำหรับการโอนเงินไปต่างประเทศ ซึ่งเป็นขั้นตอนที่ทีมภายในพลาดบ่อยที่สุด รวมอยู่ในบริการมาตรฐานทั้งหมด
ลูกหนี้การค้าจำนวนมากไม่สามารถฟ้องร้องได้อีกหลังพ้น 2 ปี (ป.พ.พ. มาตรา 193/34) เราแจ้งเตือนลูกหนี้ที่ค้างเกิน 18 เดือน และจัดเตรียมเอกสารตามมาตรา 65 ตรี ในขณะที่คุณยังดำเนินการได้
คำถามที่พบบ่อย
คำตอบสำหรับคำถามที่พบบ่อยทั้งก่อนและระหว่างการใช้บริการ
ดูเพิ่มเติม
งาน AP และ AR ได้ผลดีที่สุดเมื่อใช้ร่วมกับการทำบัญชีและการบริหารเงิน ทีมเดียวดูแลครบวงจรตั้งแต่ใบแจ้งหนี้จนถึงธนาคาร
ข้อมูลเจ้าหนี้และลูกหนี้ไหลเข้าสู่บัญชีแยกประเภททั่วไป เมื่อใช้ทั้งสองบริการกับ Plizz จึงไม่ต้องกระทบยอดระหว่างสองทีม
ดำเนินการจ่ายเงินและรายงานเงินสด ตามตารางการจ่ายเงินที่ได้รับอนุมัติจากงานเจ้าหนี้
หนังสือรับรองการหักภาษี ณ ที่จ่ายที่ออกในงานเจ้าหนี้ ส่งต่อตรงไปยังการยื่นแบบ ภ.ง.ด.3, ภ.ง.ด.53, ภ.ง.ด.54 และ ภ.พ.30 รายเดือนของคุณ
บทความ
การบริหารกระแสเงินสดสำหรับ SME ไทย: ทำไมจึงสำคัญ ปัญหากระแสเงินสดที่พบบ่อย และกลยุทธ์ที่ใช้ได้จริงเพื่อรักษาสภาพคล่องของธุรกิจ
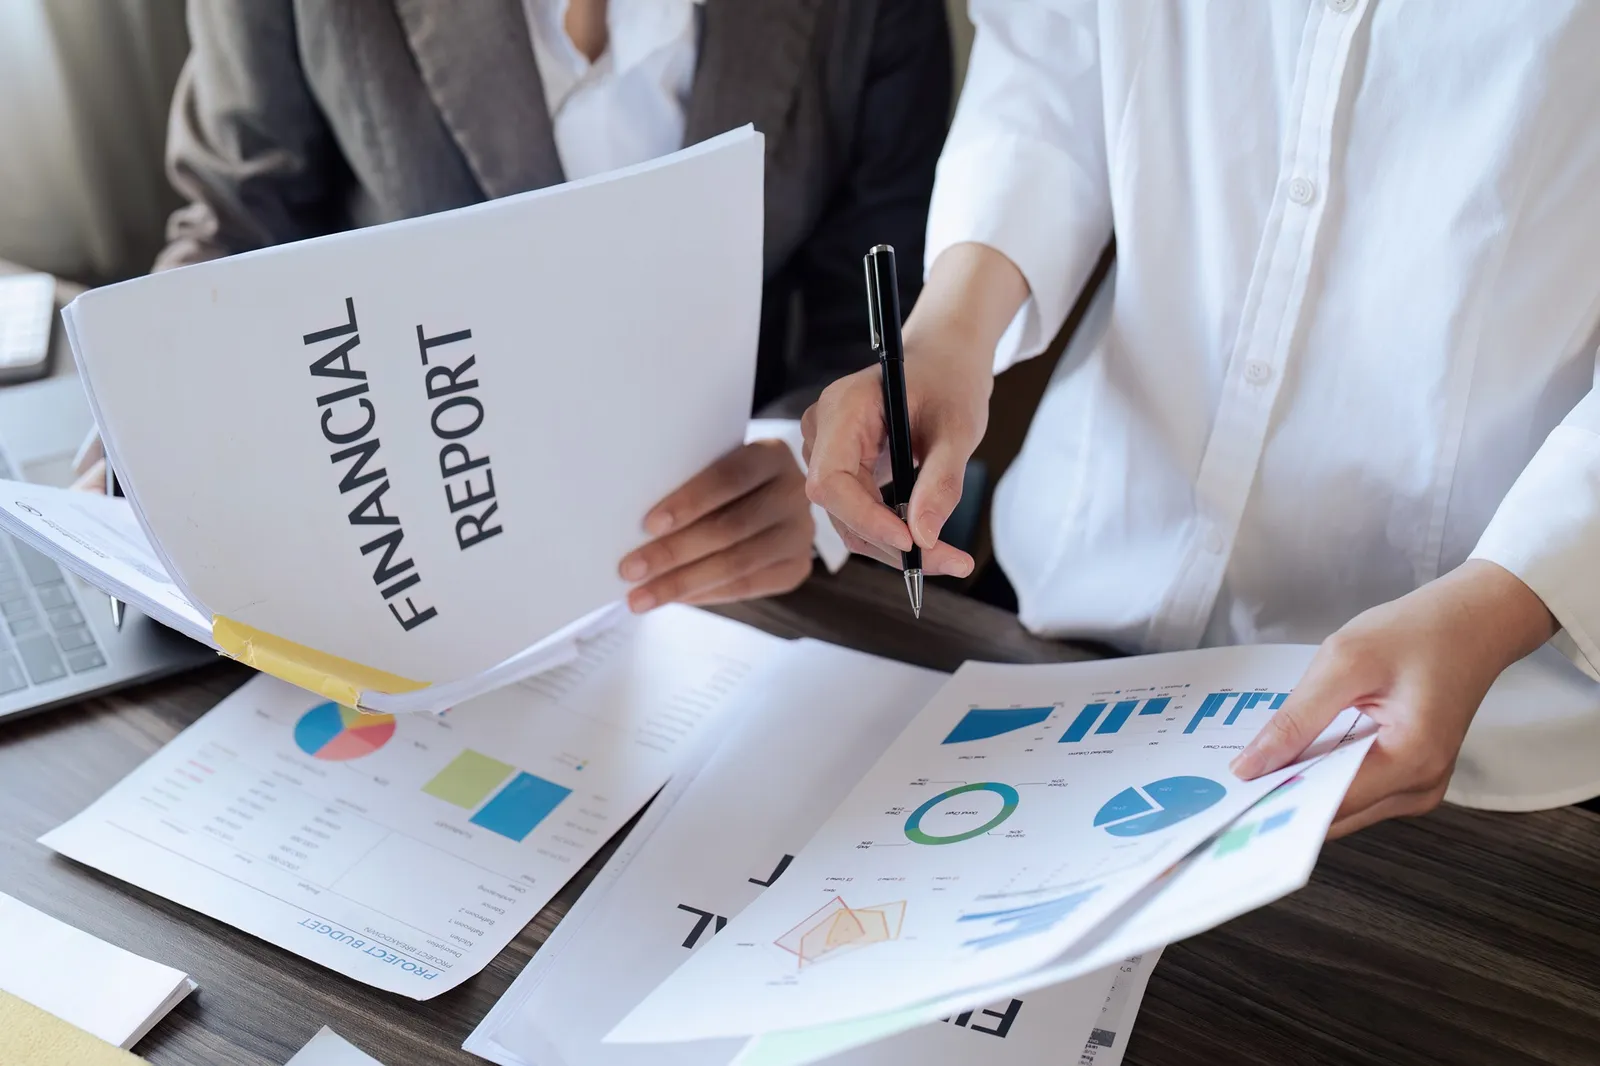
การจัดการการเงินของ SME ไทยเริ่มต้นจากรายงานที่ถูกต้อง เรียนรู้รายงานทางการเงินสำคัญ 7 ฉบับที่ SME ทุกแห่งต้องมี และวิธีที่ Plizz ช่วยให้ง่ายขึ้น
เริ่มต้นใช้บริการ
เริ่มต้น THB 5,900 / เดือน สำหรับใบแจ้งหนี้สูงสุด 10 ใบ รวมการตั้งค่า e-WHT แจ้งปริมาณงานต่อเดือนของคุณ แล้วเราจะเสนอราคาภายใน 1 วันทำการ
ไม่มีข้อผูกมัด · ตอบกลับภายใน 1 วันทำการ